日銀の次の利上げはいつ? — 9月17〜18日の会合と、住宅ローン・預金への影響
【2026年9月18日 追記】結論が出ました。日銀は政策金利を1.25%程度へ引き上げることを決めました(賛成7・反対2)。1995年以来、約31年ぶりの水準です。
決定の中身と、預金・住宅ローン・円相場への影響は日銀が1.25%に利上げ — 31年ぶりの水準で、生活の何がいつ変わるのかにまとめました。以下の本文は、会合前(8月31日時点)に書いたものです。
「日銀 利上げ いつ」で検索すると6月の記事と7月の記事が混ざって出てきて、いまが何%なのかが分かりにくくなっています。結論から書きます。現在の政策金利は1.0%程度。次の金融政策決定会合は9月17〜18日。そして、8月に会合はありません。
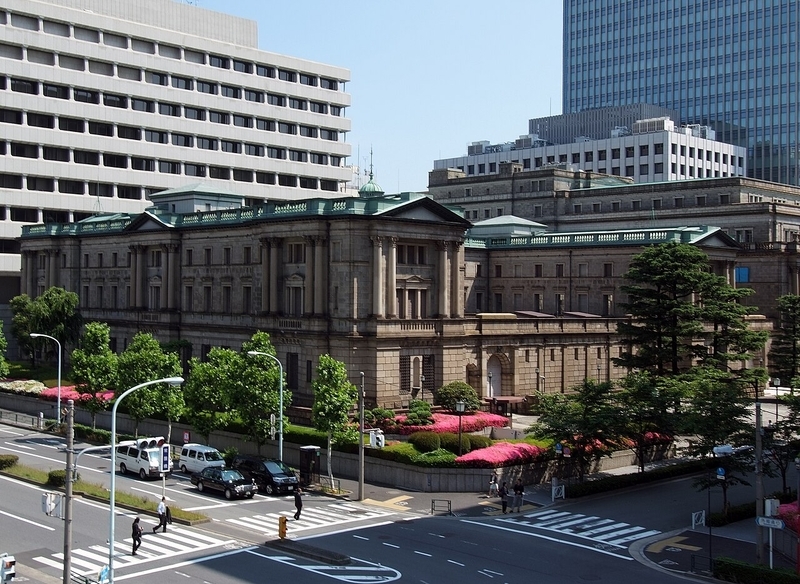
この記事の数字はすべて2026年8月31日時点のものです。事実の整理であり、投資判断の助言ではありません。
いまの政策金利は1.0% — 約31年ぶりの水準
6月に上げて、7月は据え置いた
| 会合 | 決定 |
|---|---|
| 6月15・16日 | 政策金利を0.75%程度 → 1.0%程度へ引き上げ |
| 7月30・31日 | 1.0%程度で据え置き。2026年度の成長率見通しは上方修正 |
1.0%という水準は、約31年ぶり(1995年以来)です。「超低金利の国」という前提のままだと、いまの日本は少しずれて見えます。
8月の会合を探しても見つからない理由
金融政策決定会合は年8回。2026年の日程に8月は最初から入っていません。
| 2026年の決定会合 | 状況 |
|---|---|
| 1月22・23日 | 済 |
| 3月18・19日 | 済 |
| 4月27・28日 | 済 |
| 6月15・16日 | 済(1.0%へ利上げ) |
| 7月30・31日 | 済(据え置き) |
| 9月17・18日 | 次回 |
| 10月29・30日 | 未 |
| 12月17・18日 | 未 |
次の会合を、市場はどう見ているか
9月利上げはほぼ織り込み済み
市場が織り込む9月利上げの確率は、8月23日時点で約8割、8月27日時点では約9割と伝えられています。
関心はすでに「上げるかどうか」ではなく、上げたあとどうするかに移っています。
8月27日の副総裁講演に「予告」はなかった
9月会合前に正副総裁が発言する機会は、8月27日の氷見野良三副総裁の講演(埼玉県金融経済懇談会)が最後でした。市場が注視した内容は次のとおりです。
- 今後の政策運営については「毎回の金融政策決定会合で議論してまいりたい」と述べるにとどまり、9月利上げの明言はなし
- 一方で、物価の上振れリスクへの警戒と、利上げを続ける必要性は強調
講演を受けても為替の反応は乏しく、むしろ小幅に円安が進みました。9月利上げがすでに織り込まれているためです。
ジャクソンホールに審議委員が異例の出席
8月27〜29日のジャクソンホール会議には植田和男総裁が欠席し、田村直樹審議委員が出席しました。正副総裁が出るのが通例なので異例の対応です。タカ派として知られる委員のため、市場では警戒材料と受け止められました。
ここまでの利上げの歩み
| 時期 | 政策金利 |
|---|---|
| 2024年3月19日 | マイナス金利解除(0〜0.1%程度) |
| 2024年7月31日 | 0.25%程度 |
| 2025年1月24日 | 0.5%程度 |
| 2025年12月19日 | 0.75%程度(適用は12月22日) |
| 2026年6月16日 | 1.0%程度 |
2年半でマイナス圏から1.0%まで来た計算になります。
物価は鈍っているのに、なぜ利上げ観測が強いのか
8月28日発表の東京都区部の消費者物価指数(生鮮食品を除く総合)は、前年同月比1.8%の上昇でした。7か月連続で2%を下回っています。数字だけ見れば、物価はむしろ落ち着く方向です。
それでも利上げ観測が強いのは円安があるからです。ドル円は8月末時点で159円前後。円安は輸入コストを通じて物価を押し上げるため、「いまの物価」ではなく「これからの物価」を見て動く構図になります。
氷見野副総裁が「物価の上振れリスクに一段と注意」と言うとき、視野に入っているのはここです。
円安と日米金利差については別の記事にまとめています → なぜアメリカは円を買ったのか — 日米協調介入から1か月
利上げは、生活のどこに出てくるか
預金金利はすでに上がっている
6月の利上げを受け、8月に各行が動きました。
| 銀行 | 普通預金金利 | 実施日 |
|---|---|---|
| 三菱UFJ・三井住友・みずほ | 年0.3% → 年0.4% | 8月3日 |
| ゆうちょ銀行(通常貯金) | 0.300% → 0.400% | 8月10日 |
| 楽天銀行(マネーブリッジ利用) | 最大0.48% | 8月3日 |
| auじぶん銀行(優遇適用時) | 最大0.75% | 8月1日 |
ネット銀行の1年もの定期では、キャンペーン込みで1%を超えるものも出ています。
住宅ローンの変動金利は、時間差で来る
利上げが変動金利に届くまでには経路があります。
日銀の利上げ → 銀行の調達コスト上昇 → 短期プライムレート上昇 → 変動金利の基準金利上昇
| 項目 | 2026年8月時点 |
|---|---|
| 短期プライムレート | 大手銀行が0.25%引き上げ |
| メガバンクの変動金利 | 年1.082%(前月から横ばい) |
| 新規借入への反映 | 8月から順次 |
| 返済中の人への反映 | 銀行によりばらつき。多くは10月反映の見込み |
大事なのは上がるタイミングが人によって違う点です。新規で借りる人にはすぐ、返済中の人には数か月遅れて届きます。
🔑 固定金利との差が約2.2%まで開いた件と、「いま固定に借り換えるか」の判断材料は、別記事にまとめました。 住宅ローンの変動金利と固定金利、いまの差は2.2% — 9月17〜18日の利上げは、どちらにいつ効くのか
5年ルール・125%ルール
変動金利型でも、返済額が急に跳ね上がらない仕組みを置く銀行が多くあります。
| ルール | 内容 |
|---|---|
| 5年ルール | 金利が上がっても、毎月の返済額は原則5年間据え置く |
| 125%ルール | 返済額を見直すときも、増加は前の1.25倍までに抑える |
ただしこれは返済額の見え方を平準化する仕組みで、支払う利息そのものが減るわけではありません。適用の有無は銀行によって違います。
まとめ
| 質問 | 2026年8月31日時点の答え |
|---|---|
| いまの政策金利は? | 1.0%程度(約31年ぶりの水準) |
| 8月の会合は? | 開かれていない(年8回のため) |
| 次の判断はいつ? | 9月17・18日 |
| 市場の見方は? | 9月利上げを約9割織り込み |
| どこまで上がる? | 到達点は決まっていない。市場では1.5〜2.0%を正常化の最終水準と見る向きもある |
9月18日の会合では、1.25%程度への引き上げが決まりました(賛成7・反対2)。この記事は会合前の整理として残し、結果は別記事にまとめています。
※金融商品の条件は各金融機関で異なります。実際の金利や適用時期は、ご自身で最新の情報をご確認ください。
画像出典:日本銀行本店 — Wiiii / CC BY-SA 3.0 / Wikimedia Commons
データ出典:日本銀行「金融政策決定会合の運営」、総務省統計局「消費者物価指数 東京都区部 2026年8月分(中旬速報値)」、日本経済新聞、Bloomberg、時事通信、ダイヤモンド・オンライン、モゲチェック、Business Insider Japan(いずれも2026年8月31日閲覧)
